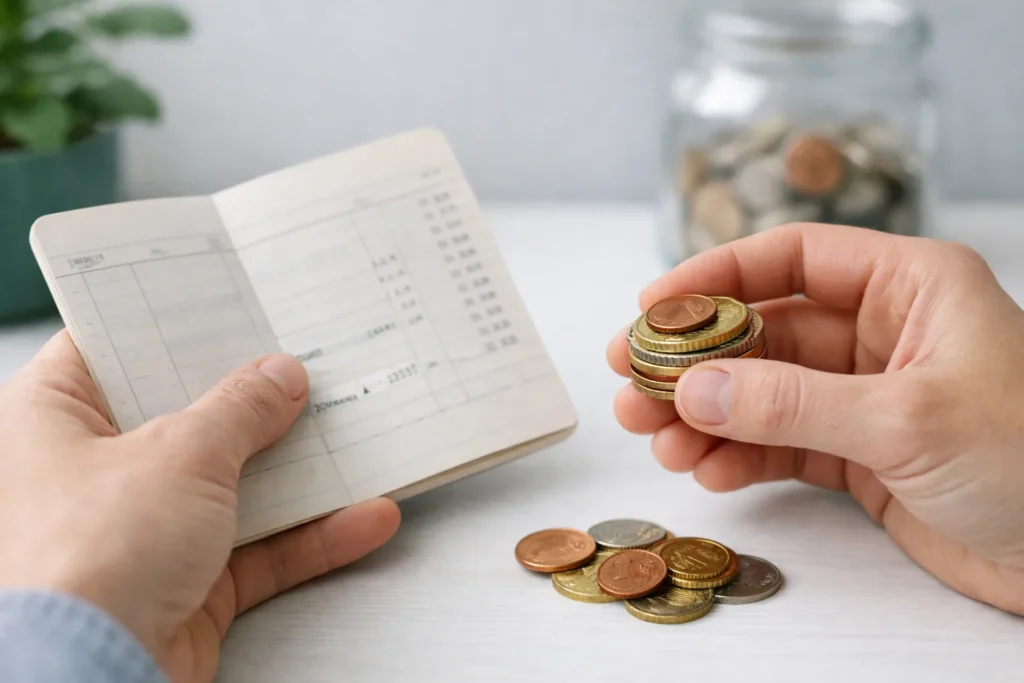
Das Sparbuch ist die vertrauteste Geldanlage der Deutschen: Es ist einfach, übersichtlich und bei jeder Sparkasse um die Ecke zu haben. Doch die Verzinsung liegt bei vielen klassischen Sparbüchern seit Jahren in der Größenordnung von 0,1 Prozent, je nach Institut und Vertragsform auch darunter oder darüber. Ob das reicht, lässt sich nachrechnen.
Was 0,1 Prozent in Euro bedeuten
Die Rechnung ist schnell gemacht. Bei einem Guthaben von 5 000 Euro und einem Zinssatz von 0,1 Prozent beträgt der Jahreszins genau 5 Euro. Bei 10 000 Euro wären es 10 Euro. Das entspricht einem Kaffee pro Quartal. Der aktuelle Zinssatz Ihres Sparbuchs steht im Preisaushang oder Preis- und Leistungsverzeichnis Ihrer Sparkasse; die Zahl auf dem Kontoauszug zählt, nicht die Werbung.
Warum die Inflation entscheidend ist
Zinsen allein sagen wenig. Wichtig ist der Realzins, also der Zins nach Abzug der Preissteigerung. Die Faustformel lautet: Nominalzins minus Inflationsrate. Wie hoch die Teuerung zuletzt war, veröffentlicht das Statistische Bundesamt regelmäßig auf destatis.de.
Ein Gedankenspiel mit angenommenen Werten: Steigen die Preise in einem Jahr um 2 Prozent, während das Sparbuch 0,1 Prozent bringt, liegt der Realzins bei rund minus 1,9 Prozent. Aus 10 000 Euro werden nominal 10 010 Euro, aber die Kaufkraft sinkt auf den Gegenwert von ungefähr 9 810 Euro. Wer sein Geld dauerhaft zu solchen Konditionen lässt, verliert still an Wert, auch wenn die Zahl auf dem Konto steigt.
Was ein Sparbuch trotzdem leistet
Das Sparbuch hat Eigenschaften, die für bestimmte Zwecke sinnvoll sind:
- Sicherheit: Die gesetzliche Einlagensicherung schützt Guthaben bis 100 000 Euro je Kunde und Institut. Die Sparkassen haben zudem eine eigene Institutssicherung.
- Kein Kursrisiko: Der Kontostand schwankt nicht, es gibt nur Zinsen.
- Disziplin: Wer Geld nicht sofort per Karte erreicht, gibt es seltener aus.
- Verfügbarkeit: Üblich ist die Verfügung über einen Teilbetrag pro Monat ohne Kündigung; darüber hinaus gilt häufig eine Kündigungsfrist von drei Monaten. Die genauen Bedingungen nennen die Sparkassen in ihren Vertragsunterlagen.
Eine Beispielrechnung über zehn Jahre
Der Effekt wächst mit der Zeit. Angenommen, 5 000 Euro liegen zehn Jahre lang unverändert auf einem Sparbuch mit 0,1 Prozent Zinsen. Mit Zinseszins entstehen dabei gut 50 Euro Ertrag. Steigen die Preise in dieser Zeit durchschnittlich um 2 Prozent pro Jahr, würde man für dieselben Waren am Ende rund 6 100 Euro benötigen. Das Guthaben von etwa 5 050 Euro hat dann deutlich an Kaufkraft verloren. Die Zahlen sind ein Denkmodell: Weder die künftige Inflation noch der künftige Sparbuchzins lassen sich vorhersagen.
Woran Sie ein schlechtes Sparbuch erkennen
Nicht jedes Sparbuch ist gleich. Es lohnt sich, drei Punkte zu prüfen:
- Basiszins und Bonus: Manche Verträge locken mit einem Zusatzzins, der nur in den ersten Monaten oder bei langen Laufzeiten gilt. Entscheidend ist der Zins, den Sie im Durchschnitt erhalten.
- Zinsanpassung: Bei variabel verzinsten Sparbüchern kann die Sparkasse den Satz ändern. Wie, steht im Vertrag.
- Kündigungsfrist: Je länger sie ist, desto weniger flexibel ist das Geld.
Dazu kommt ein Aspekt, den viele übersehen: Manche Sparkassen führen neben dem klassischen Sparbuch auch Sparverträge mit ansteigendem Zins. Diese heißen je nach Haus unterschiedlich. Ob sie sich lohnen, zeigt nur der Vergleich der Zinsstaffel mit der erwarteten Laufzeit Ihres Sparziels.
Die Grenzen des Sparbuchs
Für Beträge, die über einen Notgroschen von etwa drei Monatsausgaben hinausgehen, wird die Zinslücke spürbar. Zudem gibt es für Zinserträge einen Freibetrag: Der Sparerpauschbetrag beträgt 1 000 Euro im Jahr. Bei Zinsen von 5 oder 10 Euro ist er allerdings nie ausgeschöpft, steuerlich spielt das Sparbuch also keine Rolle.
Welche Alternativen es grundsätzlich gibt, beschreibt die Verbraucherzentrale neutral; mehr dazu finden Sie in unserer Rubrik Geld & Finanzen. Dieser Beitrag ist keine Anlage- oder Steuerberatung, sondern eine Rechnung zum Nachvollziehen.